
SK하이닉스와 삼성전자가 사상 최대 규모로 램 생산 설비를 늘리고 있는데도 메모리 공급 부족이 2030년까지 이어질 전망입니다. 올해 3분기 SK하이닉스가 약 790억 달러 매출을 기록하며 역대 최고 실적을 냈지만, 인공지능 서버용 고대역폭 메모리와 DDR5 수요가 워낙 거세 생산 확충 속도를 따라잡지 못하기 때문입니다. 삼성전자 역시 데이터센터 확충을 위해 회사 역사상 최대인 약 126조 원 규모의 자본 확충을 결정하며 대응에 나섰습니다. 그런데 공장을 짓고 장비를 들이는 데만 수년이 걸리는 반도체 특성상 당장의 수요 폭증을 감당하기엔 역부족인 상황입니다. 중국 최대 D램 업체 CXMT가 3분기 매출을 전년 대비 600%나 키우며 추격전을 벌이는 점도 변수로 작용하고 있습니다. 이 글에서는 왜 최대 투자에도 부족 현상이 길어지는지, 그리고 구매 시점은 어떻게 잡아야 할지 짚어보려 합니다.
RAM 확충 최대 투자, 메모리 부족 2030년까지 간다
왜 지금 램 확충 최대 규모인가
인공지능 학습과 추론에 들어가는 메모리 양이 기하급수적으로 늘면서 기존 생산 능력으로는 감당이 안 되는 지경에 이르렀습니다. 주요 클라우드 기업들이 데이터센터를 앞다퉈 증설하며 고대역폭 메모리와 고성능 DDR5 주문량을 폭발적으로 늘리고 있죠. 마이크로소프트가 영국 데이터센터 계약을 철회했다는 소식도 나왔지만, 전체적인 투자 흐름은 오히려 더 공격적으로 바뀌는 분위기입니다. 삼성전기가 인공지능 인프라 투자 경쟁 덕분에 역대 최대 분기 실적을 냈다는 점만 봐도 연관 산업 전반이 들썩이는 중입니다. 전력망 확충과 신재생에너지 연계까지 묶어 3기가와트 규모 전력 인프라를 준비 중이라는 소식도 들립니다. 이렇게 수요 측에서 밀어붙이는 힘이 워낙 세니 공급 쪽에서 역대 최대 투자로 맞불을 놓을 수밖에 없는 구조입니다.
SK하이닉스와 삼성전자의 구체적 행보
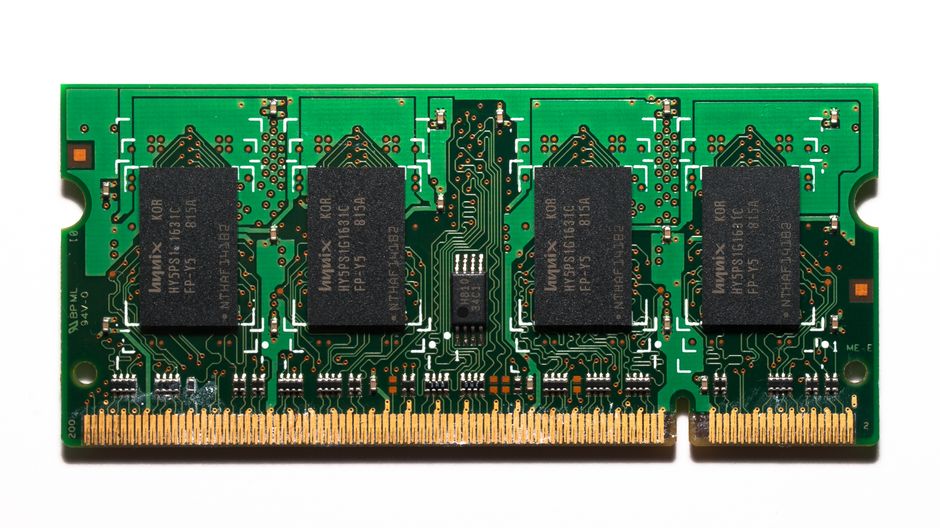
SK하이닉스는 올해 3분기 약 790억 달러 매출을 올리며 창사 이래 최대 분기 실적을 갈아치웠습니다. 이 여세를 몰아 생산시설 확충에 수십 조 원을 쏟아붓고 있지만, 완공까지 걸리는 시간을 고려하면 2030년까지는 수요를 다 채우기 어렵다는 판단을 내놨습니다. 삼성전자도 뒤질세라 데이터센터 확충 명목으로 약 126조 원이라는 천문학적 자본 확충을 단행하기로 했습니다. 이는 단일 기업 투자로는 유례없는 규모라 업계 전체가 숨죽여 지켜보는 중입니다. 다만 팹 하나를 짓고 장비를 채워 수율 안정화까지 마치려면 최소 3년에서 5년은 족히 걸립니다. 당장의 공급 숨통을 틔우기엔 물리적 시간이 절대적으로 부족한 셈입니다.
중국 CXMT의 돌풍이 변수로 떠올랐다
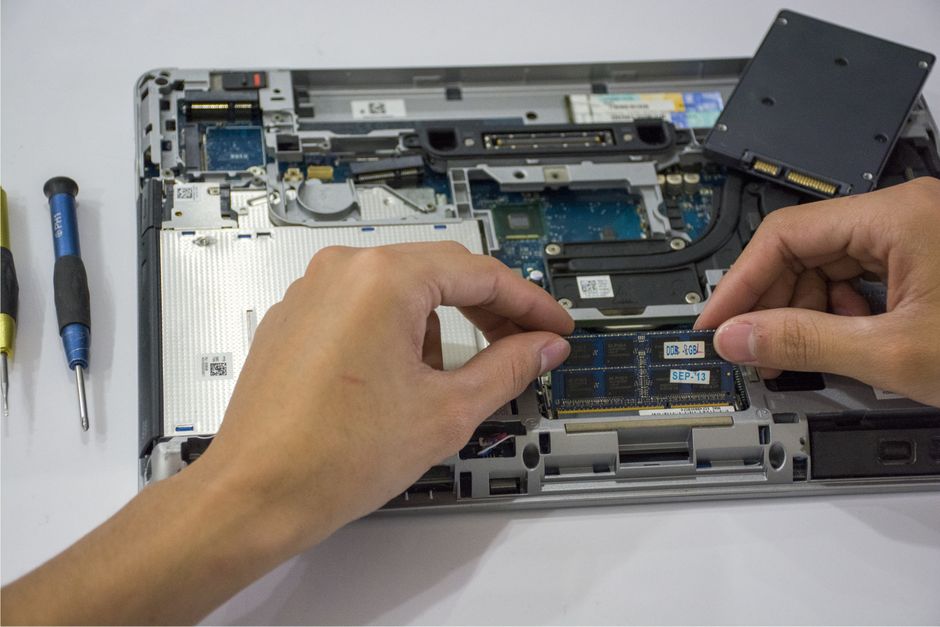
중국 최대 D램 제조사 창신메모리테크놀로지(CXMT)가 올 3분기 매출을 전년 동기 대비 600%나 늘리며 존재감을 과시했습니다. 범용 DDR5 시장에서 가격 경쟁력을 앞세워 물량을 쏟아내면서 삼성전자와 SK하이닉스의 전통적 텃밭을 위협하는 중입니다. 중국 전체 반도체 생산량도 올 1월부터 9월까지 누적 기준 18% 증가했고, CXMT 누적 매출은 약 2700억 위안으로 742% 폭증할 전망입니다. 이들은 생산능력 확충과 차세대 D램 기술 개발을 동시에 밀어붙이며 격차를 좁히려 안간힘을 쓰고 있습니다. 한국 업체들 입장에선 범용 제품 가격 방어가 녹록지 않아진 상황입니다. 첨단 공정 개발과 설비 재투자 속도전이 승부를 가를 핵심 열쇠가 됐습니다.
왜 2030년까지 부족이 이어질까
반도체 공장은 짓기만 하면 끝이 아니라 장비 반입, 공정 검증, 수율 안정화까지 거쳐야 진짜 양산이 시작됩니다. 이 과정에서 예기치 못한 수율 이슈나 장비 납기 지연이 터지면 일정이 줄줄이 밀리기 일쑤입니다. 올해 10월 증권사 리포트에서도 메모리 공급 부족이 길어질 것이라며 클라우드 기업 가치를 현금흐름으로 봐야 한다는 분석이 나왔습니다. 코어위브 같은 신흥 클라우드 업체가 자금난을 겪는 와중에도 메모리 주문은 줄이지 않는 것만 봐도 절박함이 느껴집니다. 딥시크가 일부 성능 평가에서 미국 주요 인공지능 모델을 앞서면서 이용료를 40분의 1로 낮춘 충격파도 수요 예측을 더 꼬이게 만듭니다. 결국 공급 측이 따라잡으려면 2028년 이후 신규 라인 가동이 본격화돼야 숨통이 트일 전망입니다.
구매 담당자가 알아야 할 가격과 시점
서버용 DDR5 모듈 가격은 올 들어 꾸준히 오름세를 타며 구매 예산에 부담을 주고 있습니다. 범용 제품군마저 중국산 물량 공세로 가격 변동성이 커져 섣불리 대량 발주했다가 재고 떠안기 십상입니다. 고대역폭 메모리(HBM)는 주요 그래픽처리장치(GPU) 업체 할당 물량에 묶여 일반 구매처까지 돌아올 여력이 거의 없습니다. 내년 상반기까지는 현 가격대에서 큰 폭 하락 기대하기 어렵다는 게 중론입니다. 다만 2028년 이후 한국·미국·일본 주요 업체 신규 라인이 가동되면 서서히 공급 압박이 풀릴 가능성이 있습니다. 그때까지는 분기별 수급 동향을 보며 분할 매수 전략으로 리스크를 분산하는 편이 낫습니다.
앞으로 지켜봐야 할 세 가지 포인트
첫째, 2028년 본격 가동 예정인 삼성전자 평택·용인 라인과 SK하이닉스 용인 클러스터 실제 양산 시점이 관건입니다. 둘째, 미국 정부의 대중 반도체 장비 수출 통제 수위가 어디까지 강화될지 지켜봐야 합니다. 셋째, 딥시크 같은 고효율 모델 확산이 메모리 탑재량 증가세를 둔화시킬 수 있는지 여부입니다. 이 세 가지 변수에 따라 2030년 수급 균형 시점이 앞당겨지거나 더 늦어질 수 있습니다. 독자 여러분도 내부 예산 계획 세울 때 이 시나리오들을 범위별로 시뮬레이션해 두시길 권합니다. 정보 비대칭이 큰 시장일수록 선제적 대응이 비용을 아끼는 지름길입니다.
자주 묻는 질문
램 확충 최대 투자에도 불구하고 2030년까지 부족하다는데, 내년엔 좀 나아지나요?
내년 상반기까지는 주요 업체 신규 라인 가동이 본격화되지 않아 큰 폭 개선은 어렵습니다. 분기별 수급 동향을 보며 분할 매수로 대응하는 편이 안전합니다.
중국 CXMT 제품으로 대체하면 가격 부담 줄일 수 있나요?
범용 DDR5는 가격 경쟁력이 있지만, 고성능 서버·인공지능용 고대역폭 메모리는 아직 기술 격차가 큽니다. 용도별 검증 후 혼용 전략을 고려해보세요.
기업용 서버 램 구매 최적 시점은 언제쯤인가요?
2028년 이후 신규 팹 양산 효과가 나타나는 시점을 1차 목표로 잡되, 분기별 재고·가격 모니터링하며 탄력적으로 조절하세요.
이번 126조 원 투자가 역대 최대라는데, 구체적으로 어디에 쓰이나요?
데이터센터용 팹 신증설, 극자외선(EUV) 장비 도입, 차세대 D램·낸드플래시 연구개발, 전력 인프라 확충 등에 분산 투자됩니다.
댓글 쓰기